

Bạn đi làm mỗi tháng nhưng luôn thắc mắc vì sao cuối tháng tài khoản gần như về 0? Bạn có thu nhập khá nhưng vẫn chưa tích lũy được khoản tiền dự phòng hay vốn đầu tư?

Đây là tình trạng rất phổ biến. Thực tế, vấn đề không hẳn nằm ở mức thu nhập mà nằm ở cách quản lý dòng tiền.
Một trong những phương pháp quản lý tài chính cá nhân được áp dụng rộng rãi trên thế giới là quy tắc 50/30/20. Điểm mạnh của phương pháp này là đơn giản, dễ hiểu và phù hợp với hầu hết người mới bắt đầu quản lý tài chính.
Trong bài viết này, bạn sẽ hiểu:
- Quy tắc 50/30/20 là gì?
- Cách chia thu nhập mỗi tháng hợp lý.
- Ví dụ thực tế theo từng mức lương.
- Những trường hợp nên điều chỉnh tỷ lệ.
- Các sai lầm cần tránh khi áp dụng.
Quy tắc 50/30/20 là gì?
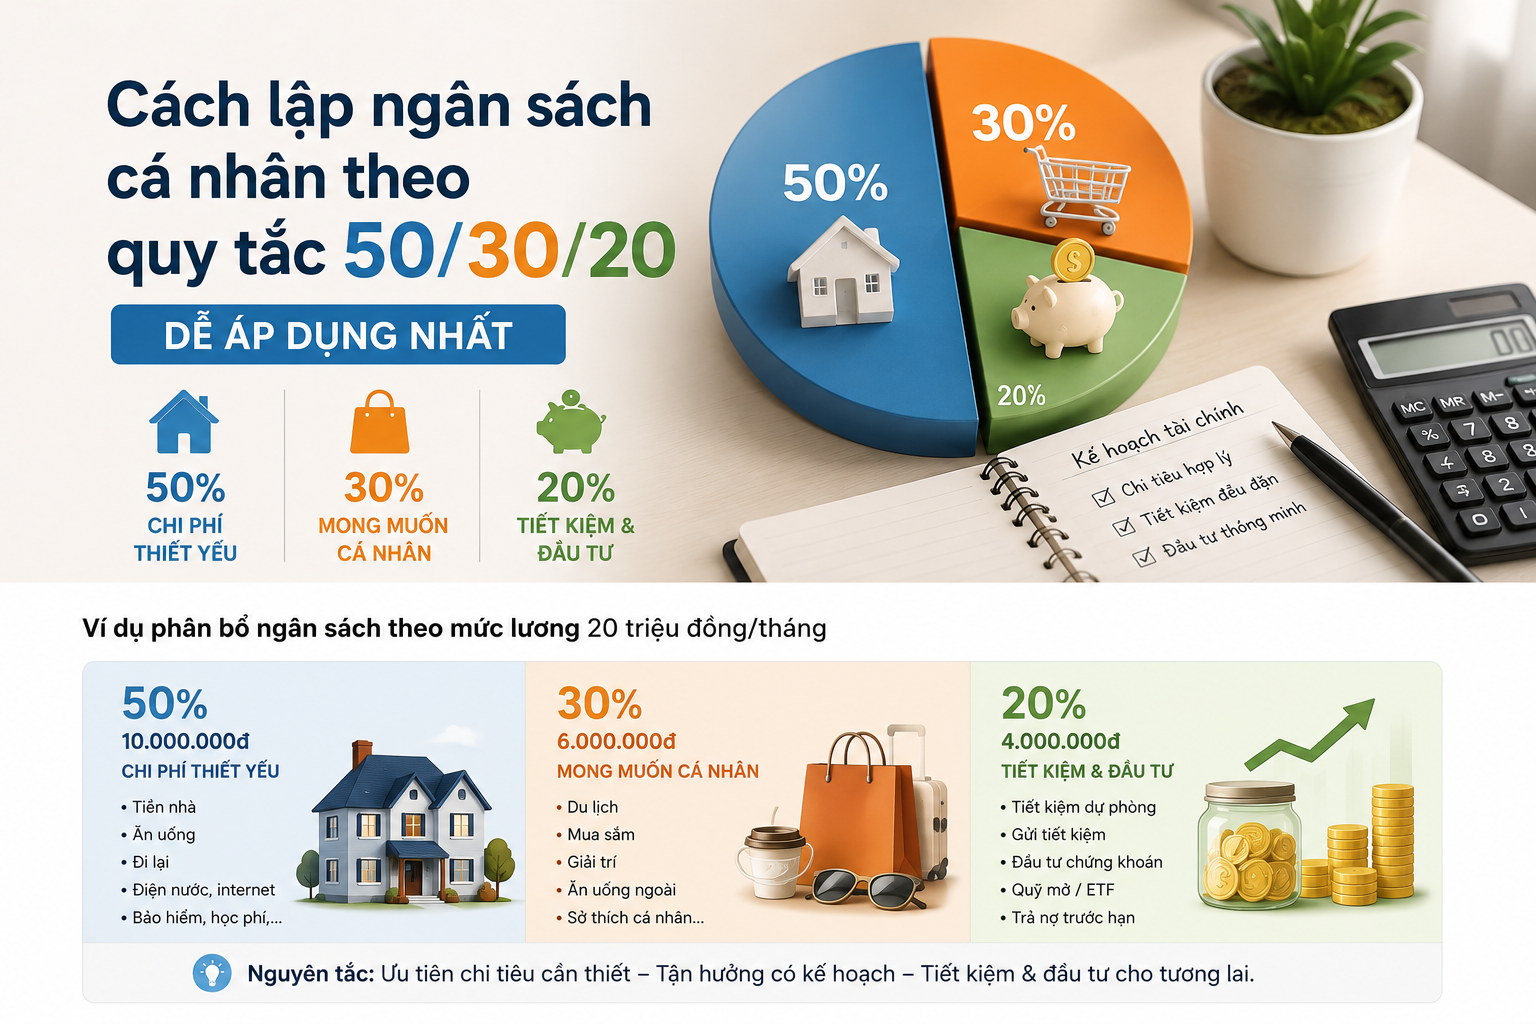
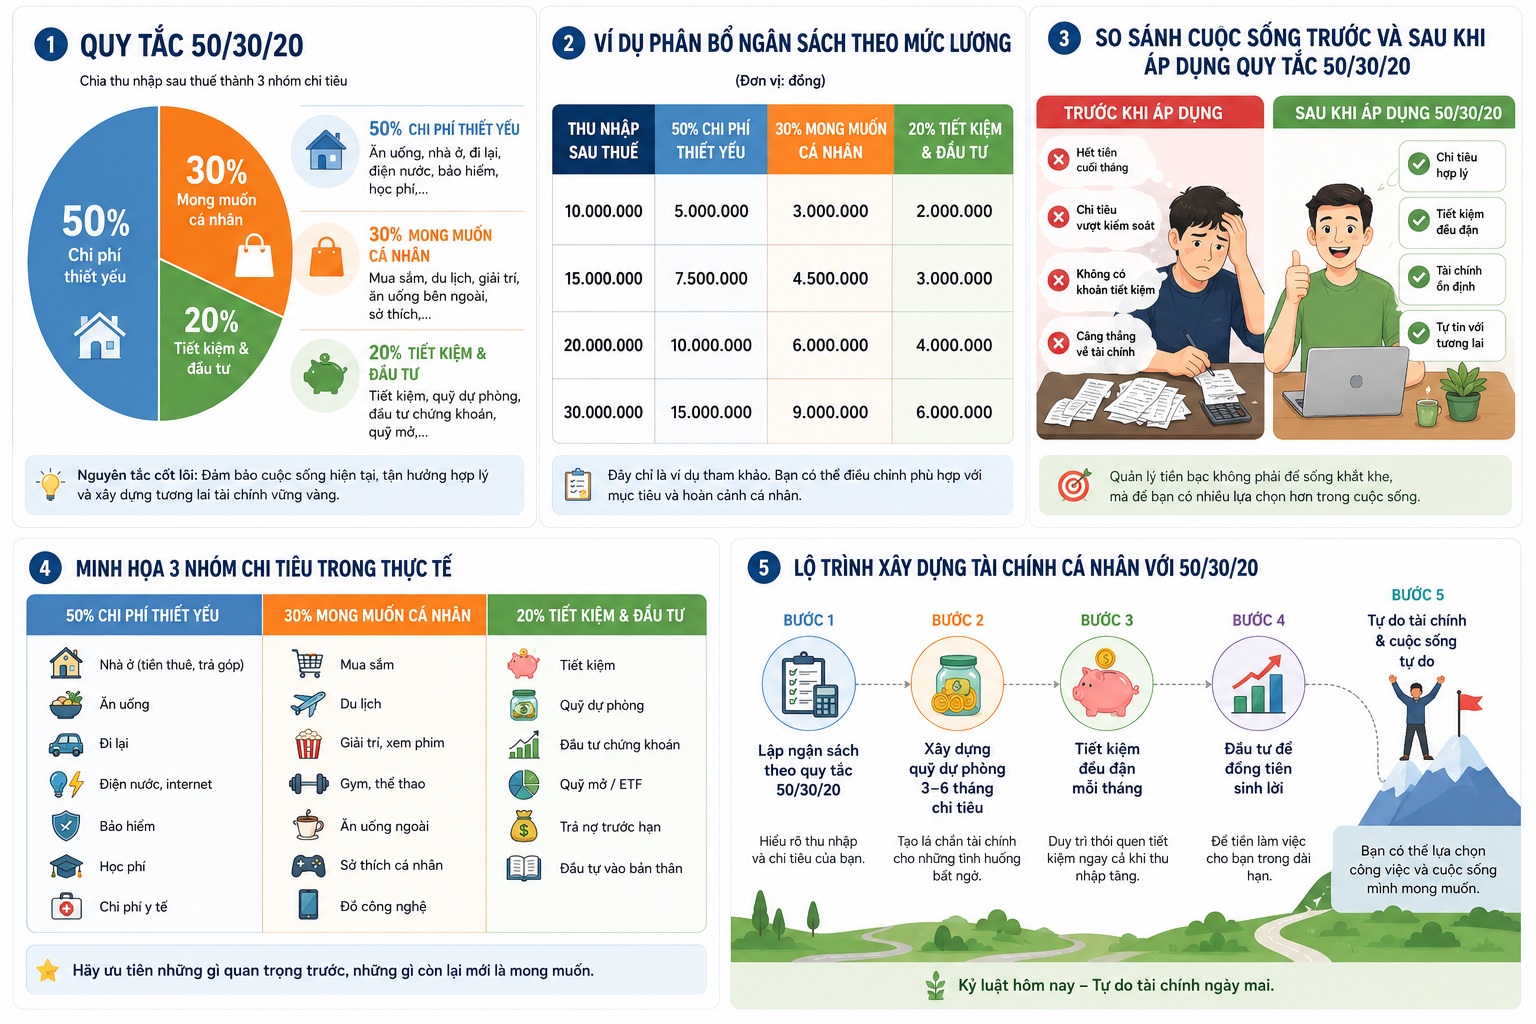
Quy tắc 50/30/20 là phương pháp phân bổ thu nhập sau thuế thành ba nhóm chi tiêu chính:
- 50% dành cho các nhu cầu thiết yếu.
- 30% dành cho các nhu cầu cá nhân và giải trí.
- 20% dành cho tiết kiệm, đầu tư hoặc trả nợ.
Thay vì chi tiêu theo cảm tính, bạn sẽ xác định trước mỗi đồng tiền sẽ được sử dụng vào mục đích nào ngay khi nhận lương.
Ví dụ, nếu thu nhập sau thuế của bạn là 20 triệu đồng/tháng, ngân sách có thể được phân bổ như sau:
| Nhóm | Tỷ lệ | Số tiền |
|---|---|---|
| Chi phí thiết yếu | 50% | 10.000.000 đồng |
| Mong muốn cá nhân | 30% | 6.000.000 đồng |
| Tiết kiệm và đầu tư | 20% | 4.000.000 đồng |
Nhờ cách phân bổ này, bạn vừa đáp ứng được các nhu cầu hiện tại, vừa tạo nền tảng tài chính cho tương lai.
Vì sao quy tắc 50/30/20 được nhiều người áp dụng?
Không phải ngẫu nhiên mà phương pháp này được nhắc đến trong nhiều cuốn sách và khóa học về tài chính cá nhân.
Một số ưu điểm nổi bật gồm:
1. Dễ thực hiện
Bạn không cần ghi chép từng ly cà phê hay từng bữa ăn. Chỉ cần kiểm soát ba nhóm chi tiêu chính là đã có thể quản lý tài chính hiệu quả.
2. Giúp tránh chi tiêu cảm tính
Khi biết trước giới hạn của từng nhóm chi tiêu, bạn sẽ cân nhắc kỹ hơn trước khi mua sắm.
3. Hình thành thói quen tiết kiệm
Nhiều người có xu hướng tiết kiệm phần tiền còn lại sau khi chi tiêu. Tuy nhiên, thực tế thường là… không còn bao nhiêu để tiết kiệm.
Quy tắc 50/30/20 đảo ngược cách làm này: hãy dành tiền tiết kiệm trước, sau đó mới chi tiêu phần còn lại.
4. Cân bằng giữa hiện tại và tương lai
Bạn vẫn có ngân sách cho sở thích cá nhân như xem phim, du lịch hay mua sắm, đồng thời vẫn duy trì khoản tiết kiệm và đầu tư đều đặn.
Ý nghĩa của từng nhóm chi tiêu
50% – Chi phí thiết yếu
Đây là những khoản bắt buộc phải chi để duy trì cuộc sống.
Ví dụ:
- Tiền thuê nhà.
- Tiền điện, nước, internet.
- Tiền ăn.
- Xăng xe.
- Bảo hiểm.
- Học phí.
- Chi phí chăm sóc con cái.
Nếu cắt giảm những khoản này, chất lượng cuộc sống sẽ bị ảnh hưởng đáng kể.
Mẹo
Nếu nhóm chi phí thiết yếu vượt quá 50%, hãy xem xét:
- Chuyển sang nơi ở có chi phí thấp hơn.
- Giảm các khoản dịch vụ không cần thiết.
- Tối ưu chi phí ăn uống.
- Thương lượng lại các khoản vay.
30% – Mong muốn cá nhân
Đây là nhóm chi tiêu giúp bạn tận hưởng cuộc sống.
Bao gồm:
- Ăn nhà hàng.
- Du lịch.
- Café.
- Mua quần áo.
- Xem phim.
- Gym.
- Đăng ký các nền tảng giải trí.
- Mua đồ công nghệ.
Lưu ý rằng đây là các khoản có thể cắt giảm khi cần, khác với nhóm chi phí thiết yếu.
20% – Tiết kiệm và đầu tư
Đây là phần quan trọng nhất nếu bạn muốn xây dựng sự ổn định tài chính.
Khoản 20% này có thể dùng để:
- Xây dựng quỹ dự phòng.
- Gửi tiết kiệm.
- Đầu tư chứng khoán.
- Đầu tư quỹ mở.
- Đầu tư ETF.
- Trả nợ trước hạn.
Nếu chưa có quỹ dự phòng từ 3–6 tháng chi tiêu, bạn nên ưu tiên xây dựng quỹ này trước khi nghĩ đến các kênh đầu tư có rủi ro cao.
Ví dụ thực tế
Thu nhập 10 triệu đồng/tháng
- Thiết yếu: 5 triệu.
- Mong muốn: 3 triệu.
- Tiết kiệm: 2 triệu.
Thu nhập 15 triệu đồng/tháng
- Thiết yếu: 7,5 triệu.
- Mong muốn: 4,5 triệu.
- Tiết kiệm: 3 triệu.
Thu nhập 20 triệu đồng/tháng
- Thiết yếu: 10 triệu.
- Mong muốn: 6 triệu.
- Tiết kiệm: 4 triệu.
Thu nhập 30 triệu đồng/tháng
- Thiết yếu: 15 triệu.
- Mong muốn: 9 triệu.
- Tiết kiệm: 6 triệu.
Điều quan trọng không phải là số tiền tuyệt đối, mà là duy trì tỷ lệ phù hợp và tính kỷ luật trong quản lý tài chính.
Cách áp dụng quy tắc 50/30/20 khi thu nhập không cố định
Không phải ai cũng nhận mức lương cố định hàng tháng. Nhiều người làm kinh doanh, bán hàng, freelancer hay hoa hồng có thu nhập thay đổi liên tục.
Trong trường hợp này, bạn vẫn hoàn toàn có thể áp dụng quy tắc 50/30/20 theo các bước sau.
Bước 1: Xác định thu nhập trung bình
Hãy lấy tổng thu nhập của 6 tháng gần nhất rồi chia trung bình.
Ví dụ:
| Tháng | Thu nhập |
|---|---|
| Tháng 1 | 18 triệu |
| Tháng 2 | 25 triệu |
| Tháng 3 | 20 triệu |
| Tháng 4 | 30 triệu |
| Tháng 5 | 22 triệu |
| Tháng 6 | 27 triệu |
Tổng thu nhập: 142 triệu đồng
Thu nhập trung bình: 23,7 triệu đồng/tháng
Lúc này, bạn có thể xây dựng ngân sách dựa trên mức 23–24 triệu đồng thay vì số tiền của từng tháng.
Bước 2: Tháng thu nhập cao không nên tăng mạnh chi tiêu
Đây là sai lầm rất nhiều người mắc phải.
Ví dụ:
- Tháng này thưởng 50 triệu.
- Ngay lập tức đổi điện thoại.
- Mua xe.
- Đi du lịch.
- Mua hàng hiệu.
Đến tháng sau thu nhập giảm, bạn lại phải vay mượn hoặc dùng thẻ tín dụng để bù đắp.
Thay vì tăng chi tiêu theo thu nhập, hãy giữ mức sống tương đối ổn định và đưa phần thu nhập tăng thêm vào nhóm tiết kiệm hoặc đầu tư.
Bước 3: Luôn ưu tiên quỹ dự phòng
Đối với người có thu nhập không ổn định, quỹ dự phòng nên lớn hơn bình thường.
Thay vì chỉ duy trì từ 3–6 tháng chi phí sinh hoạt, bạn có thể đặt mục tiêu từ 6–12 tháng để có thêm sự chủ động nếu doanh thu giảm hoặc công việc gặp biến động.
Khi nào nên điều chỉnh tỷ lệ 50/30/20?
Quy tắc 50/30/20 không phải công thức bắt buộc. Đây chỉ là điểm khởi đầu để bạn xây dựng kế hoạch tài chính phù hợp với hoàn cảnh của mình.
Dưới đây là một số trường hợp nên linh hoạt điều chỉnh.
Người mới đi làm
Thu nhập thường chưa cao nhưng chi phí sinh hoạt cũng chưa quá lớn.
Bạn có thể áp dụng:
- 50% Chi phí thiết yếu
- 20% Mong muốn
- 30% Tiết kiệm
Nếu duy trì được tỷ lệ này trong vài năm đầu đi làm, bạn sẽ có nền tảng tài chính rất tốt.
Người đang có khoản vay lớn
Nếu đang trả góp mua nhà, mua xe hoặc có khoản vay tiêu dùng, hãy ưu tiên giảm nợ trước.
Có thể tham khảo tỷ lệ:
- 55% Chi phí thiết yếu
- 15% Mong muốn
- 30% Trả nợ và tiết kiệm
Việc giảm nợ sớm sẽ giúp bạn tiết kiệm đáng kể chi phí lãi vay trong dài hạn.
Người đã có quỹ dự phòng
Sau khi đã tích lũy đủ quỹ khẩn cấp, bạn có thể chuyển phần lớn khoản tiết kiệm sang đầu tư.
Ví dụ:
- Gửi tiết kiệm.
- Đầu tư chứng chỉ quỹ.
- Đầu tư ETF.
- Đầu tư cổ phiếu dài hạn.
Điều này giúp đồng tiền có cơ hội tăng trưởng tốt hơn theo thời gian.
7 sai lầm phổ biến khi áp dụng quy tắc 50/30/20
1. Không theo dõi chi tiêu
Nhiều người chia ngân sách rất đẹp đầu tháng nhưng cuối tháng lại không biết tiền đã đi đâu.
Bạn nên ghi nhận các khoản chi hoặc sử dụng ứng dụng quản lý tài chính để theo dõi thường xuyên.
2. Nhầm lẫn giữa “Nhu cầu” và “Mong muốn”
Ví dụ:
✔ Tiền ăn là nhu cầu.
❌ Ăn nhà hàng mỗi tuần không phải nhu cầu.
✔ Điện thoại phục vụ công việc là nhu cầu.
❌ Đổi điện thoại mới mỗi năm chỉ vì thích là mong muốn.
Việc phân biệt rõ hai nhóm này sẽ giúp ngân sách chính xác hơn.
3. Tiết kiệm phần còn lại
Đây là sai lầm kinh điển.
Nhiều người nói:
“Cuối tháng còn bao nhiêu thì tiết kiệm.”
Kết quả thường là… không còn gì.
Hãy chuyển tiền tiết kiệm ngay sau khi nhận lương, sau đó mới bắt đầu chi tiêu.
4. Không điều chỉnh ngân sách khi cuộc sống thay đổi
Lập gia đình, sinh con, mua nhà hoặc thay đổi công việc đều khiến cấu trúc chi tiêu thay đổi.
Bạn nên rà soát lại ngân sách ít nhất mỗi 6 tháng để đảm bảo tỷ lệ phân bổ vẫn phù hợp.
5. Chi tiêu vượt giới hạn nhóm 30%
Các khoản như mua sắm, ăn uống, du lịch hay giải trí rất dễ vượt ngân sách nếu không có kế hoạch.
Một mẹo đơn giản là đặt giới hạn chi tiêu hàng tuần thay vì để dồn vào cuối tháng.
6. Không xây dựng quỹ dự phòng
Nhiều người đầu tư ngay khi có tiền nhưng lại không có khoản dự phòng cho những tình huống bất ngờ như mất việc, ốm đau hoặc sửa chữa xe cộ.
Hãy ưu tiên xây dựng quỹ dự phòng trước khi đầu tư vào các tài sản có rủi ro.
7. Quá cứng nhắc với tỷ lệ
Có những tháng bạn cần chi nhiều hơn cho sức khỏe, học tập hoặc gia đình.
Điều đó hoàn toàn bình thường.
Điều quan trọng là duy trì kỷ luật trong dài hạn, thay vì cố gắng giữ đúng từng con số mỗi tháng.
Những ứng dụng giúp quản lý ngân sách hiệu quả
Nếu chưa quen ghi chép bằng sổ tay, bạn có thể sử dụng các ứng dụng quản lý chi tiêu.
Một số lựa chọn phổ biến:
- Money Lover
- Spendee
- Wallet
- Google Sheets hoặc Excel
Điều quan trọng không nằm ở việc dùng ứng dụng nào, mà là duy trì thói quen cập nhật chi tiêu đều đặn.
Chỉ cần dành khoảng 5 phút mỗi ngày, bạn sẽ có cái nhìn rõ ràng hơn về dòng tiền của mình và dễ dàng điều chỉnh khi cần.
