

Thẻ tín dụng là một trong những công cụ tài chính tiện lợi nhất hiện nay. Chỉ với một chiếc thẻ nhỏ, bạn có thể thanh toán ở hầu hết các cửa hàng, mua sắm trực tuyến, đặt vé máy bay hay tận hưởng nhiều chương trình hoàn tiền và tích điểm hấp dẫn.

Tuy nhiên, sự tiện lợi này cũng khiến không ít người rơi vào tình trạng chi tiêu mất kiểm soát, phát sinh lãi suất cao và ảnh hưởng đến lịch sử tín dụng.
Điều đáng tiếc là phần lớn những khoản tiền bị mất không đến từ việc mua quá nhiều, mà đến từ những sai lầm tưởng chừng rất nhỏ trong quá trình sử dụng thẻ.
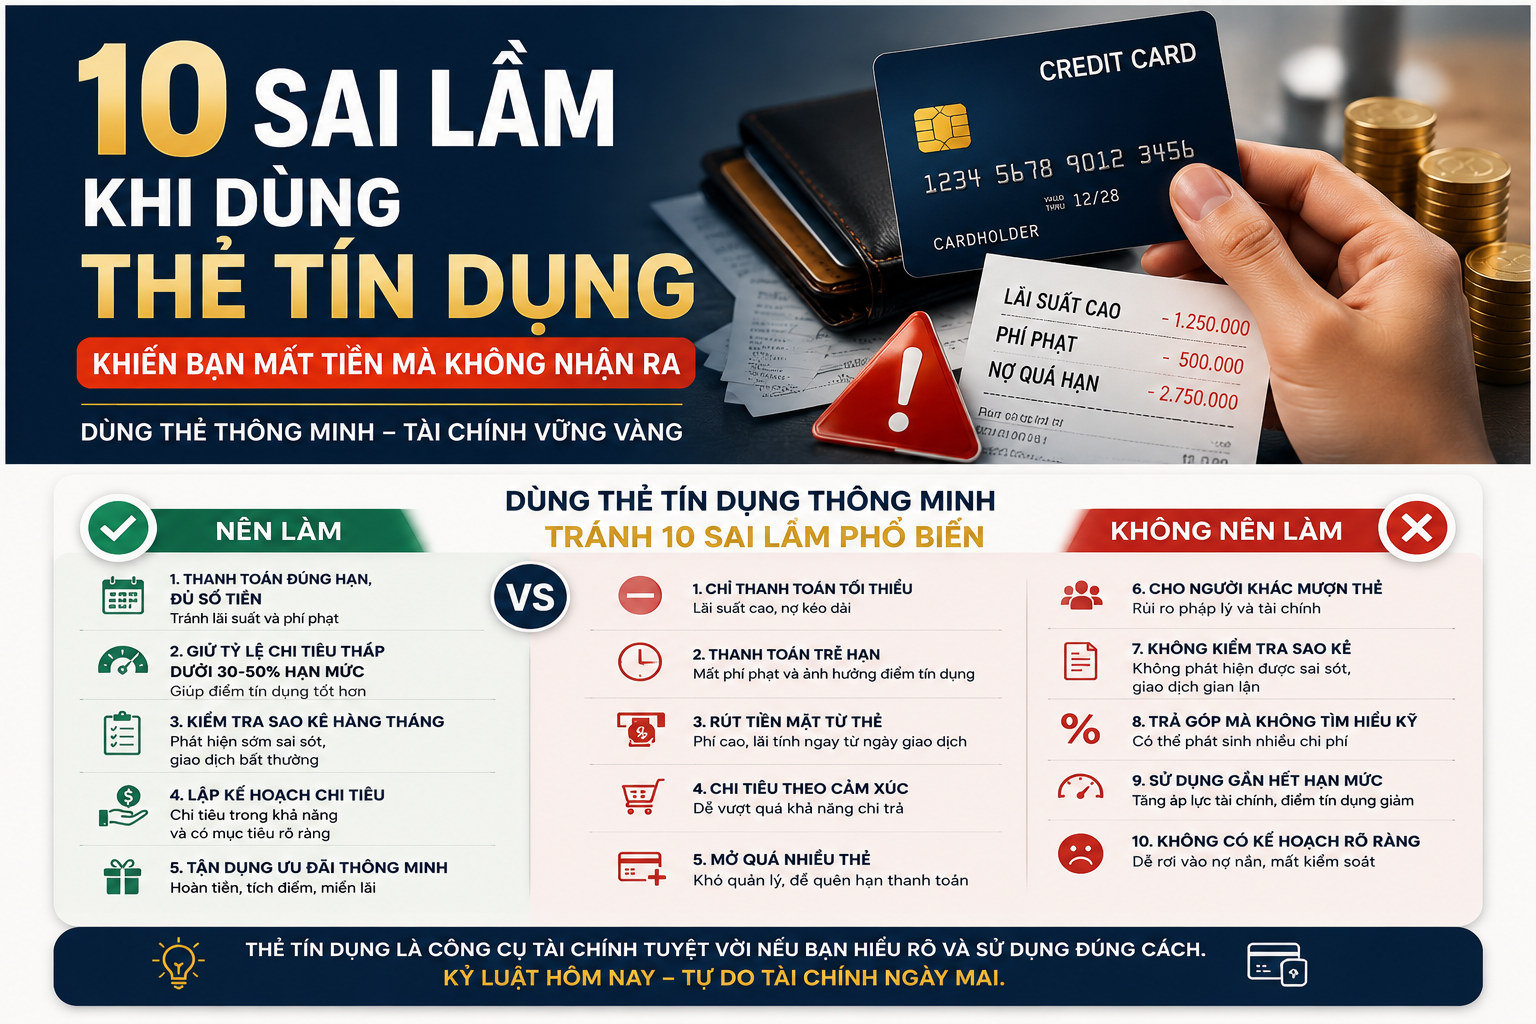
Dưới đây là 10 sai lầm phổ biến mà rất nhiều người từng mắc phải.
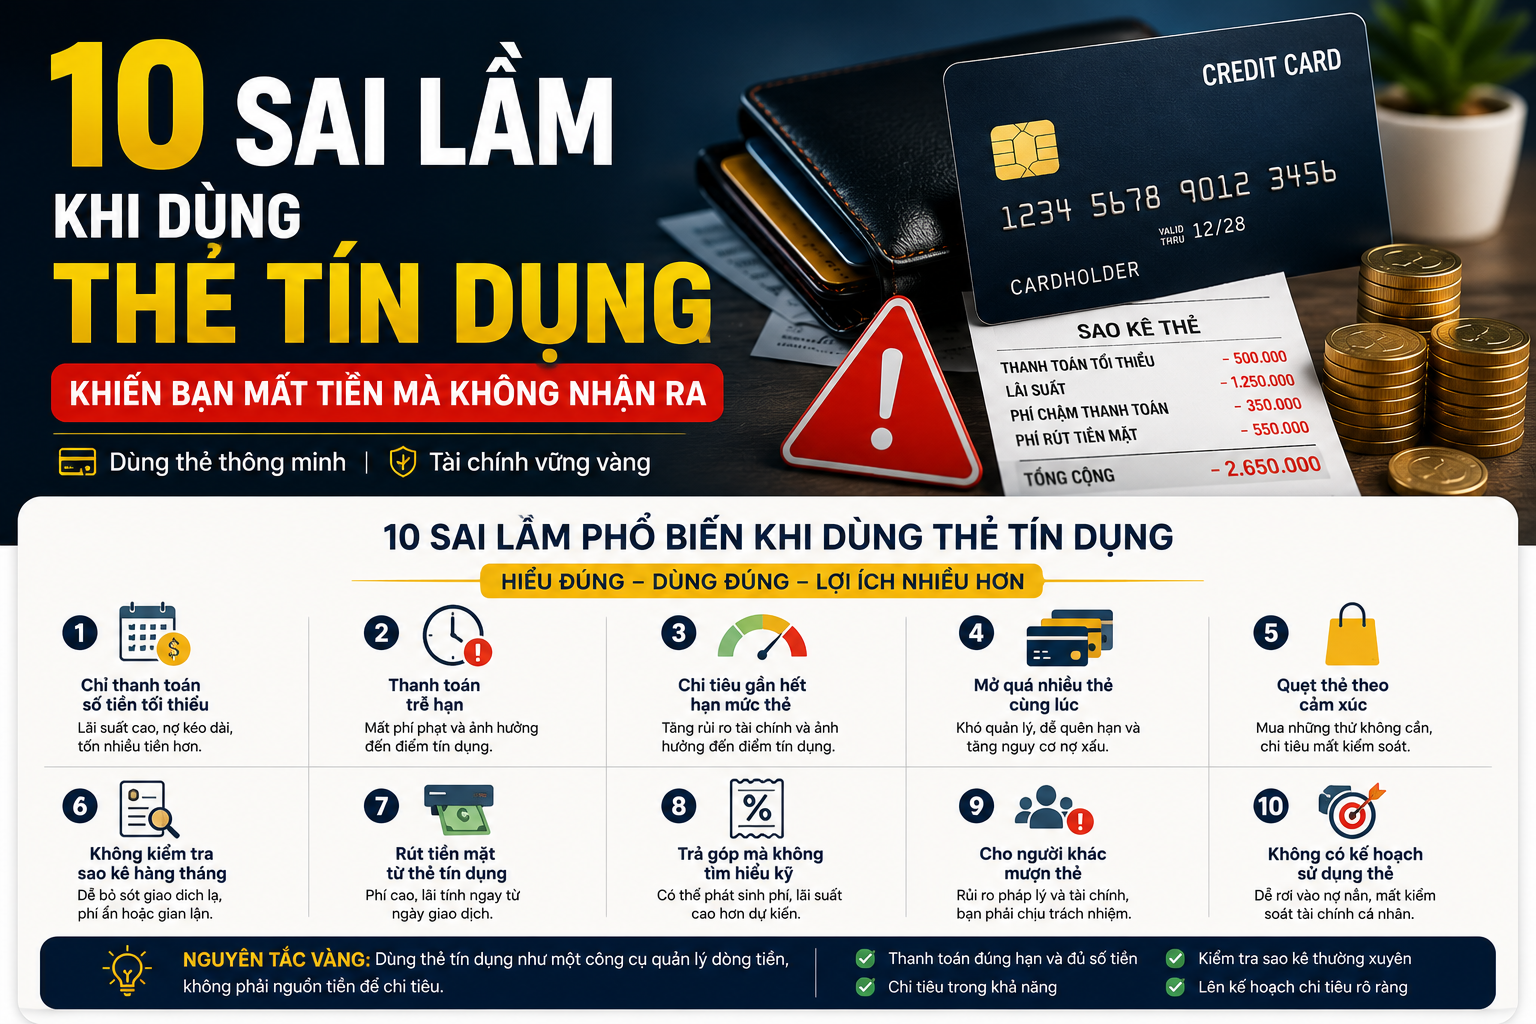
1. Chỉ Thanh Toán Số Tiền Tối Thiểu
Đây là sai lầm phổ biến nhất.
Nhiều người nhìn thấy dòng “Thanh toán tối thiểu” trên sao kê và nghĩ rằng chỉ cần trả số tiền này là đủ.
Thực tế, khoản thanh toán tối thiểu chỉ giúp bạn tránh bị chuyển sang nhóm nợ xấu ngay lập tức. Phần dư nợ còn lại vẫn có thể bị tính lãi theo biểu phí của ngân hàng.
Nếu lặp lại nhiều tháng liên tiếp, số tiền lãi phải trả có thể rất lớn.
Lời khuyên: Hãy ưu tiên thanh toán toàn bộ dư nợ trước ngày đến hạn để không phát sinh lãi.
2. Thanh Toán Trễ Hạn
Quên ngày thanh toán là điều rất nhiều người gặp phải.
Việc thanh toán chậm có thể dẫn đến:
- Phí chậm thanh toán.
- Lãi phát sinh trên dư nợ theo quy định của ngân hàng.
- Ảnh hưởng đến lịch sử tín dụng nếu tình trạng kéo dài.
Một lịch sử thanh toán tốt sẽ giúp bạn thuận lợi hơn khi cần vay vốn hoặc mở thêm thẻ tín dụng trong tương lai.
Mẹo nhỏ: Cài đặt nhắc lịch trên điện thoại hoặc đăng ký trích nợ tự động nếu phù hợp với nhu cầu của bạn.
3. Chi Tiêu Gần Hết Hạn Mức Thẻ
Giả sử bạn được cấp hạn mức 100 triệu đồng nhưng thường xuyên sử dụng đến 90–95 triệu.
Điều này có thể khiến bạn gặp áp lực về dòng tiền khi đến kỳ thanh toán, đồng thời làm giảm khả năng xoay xở trước các khoản chi bất ngờ.
Nhiều chuyên gia tài chính cũng khuyến nghị nên duy trì mức sử dụng hợp lý thay vì luôn dùng gần hết hạn mức được cấp.
4. Rút Tiền Mặt Từ Thẻ Tín Dụng
Không ít người xem thẻ tín dụng như một chiếc ATM.
Thực tế, giao dịch rút tiền mặt từ thẻ tín dụng thường đi kèm:
- Phí rút tiền.
- Lãi suất tính ngay từ thời điểm giao dịch (tùy theo điều khoản của từng ngân hàng).
Đây nên là giải pháp cuối cùng trong những tình huống thật sự cần thiết.
5. Quẹt Thẻ Theo Cảm Xúc
Một chương trình giảm giá 50% hay ưu đãi “mua ngay hôm nay” rất dễ khiến chúng ta đưa ra quyết định mua sắm vội vàng.
Nếu món đồ đó không nằm trong kế hoạch chi tiêu, khoản “tiết kiệm” từ khuyến mãi có thể trở thành một khoản nợ phải thanh toán vào cuối kỳ.
Hãy nhớ rằng:
Giảm giá không có nghĩa là bạn đang tiết kiệm. Chỉ khi bạn thực sự cần món hàng đó, chương trình ưu đãi mới mang lại giá trị.
6. Mở Quá Nhiều Thẻ Tín Dụng
Mỗi chiếc thẻ đều có:
- Ngày sao kê.
- Ngày thanh toán.
- Phí thường niên (nếu có).
- Chương trình ưu đãi khác nhau.
Khi sở hữu quá nhiều thẻ, việc quản lý trở nên phức tạp hơn và nguy cơ quên thanh toán cũng tăng lên.
Thay vì mở nhiều thẻ, hãy chọn những thẻ thực sự phù hợp với nhu cầu chi tiêu của mình.
7. Không Kiểm Tra Sao Kê Hàng Tháng
Nhiều người chỉ nhìn tổng số tiền phải trả mà bỏ qua chi tiết giao dịch.
Việc kiểm tra sao kê giúp bạn:
- Phát hiện giao dịch bất thường.
- Kiểm tra các khoản phí phát sinh.
- Đối chiếu các giao dịch đã thực hiện.
- Báo ngay cho ngân hàng nếu phát hiện dấu hiệu gian lận.
Chỉ mất vài phút mỗi tháng nhưng có thể giúp bạn tránh được nhiều rủi ro.
8. Đăng Ký Trả Góp Mà Không Tìm Hiểu Kỹ
Trả góp qua thẻ tín dụng là một tiện ích hữu ích, nhưng không phải chương trình nào cũng có tổng chi phí giống nhau.
Trước khi đăng ký, hãy tìm hiểu:
- Có phát sinh phí chuyển đổi không?
- Có phí tất toán trước hạn không?
- Lãi suất (nếu có) được tính như thế nào?
Đọc kỹ điều khoản sẽ giúp bạn đưa ra quyết định phù hợp hơn.
9. Cho Người Khác Mượn Thẻ
Dù là người thân hay bạn bè, chủ thẻ vẫn là người chịu trách nhiệm cuối cùng đối với mọi giao dịch phát sinh.
Nếu người mượn chậm hoàn trả tiền hoặc phát sinh tranh chấp, bạn vẫn phải thanh toán cho ngân hàng đúng hạn.
Vì vậy, hãy cân nhắc kỹ trước khi cho người khác sử dụng thẻ của mình.
10. Không Xem Thẻ Tín Dụng Là Công Cụ Quản Lý Tài Chính
Nhiều người coi thẻ tín dụng là “tiền có sẵn”.
Thực tế, đây chỉ là khoản tiền ngân hàng tạm ứng để bạn sử dụng và có trách nhiệm hoàn trả đúng hạn.
Nếu biết tận dụng đúng cách, thẻ tín dụng mang lại rất nhiều lợi ích:
- Miễn lãi trong thời gian ưu đãi.
- Hoàn tiền.
- Tích điểm đổi quà.
- Thanh toán tiện lợi.
- Xây dựng lịch sử tín dụng tốt.
Điều quan trọng không phải là sở hữu bao nhiêu thẻ, mà là sử dụng chúng có kỷ luật.
Góc Nhìn Của Minh Trung
Trong quá trình sử dụng thẻ tín dụng, tôi nhận ra rằng bản thân chiếc thẻ không phải là nguyên nhân khiến nhiều người gặp khó khăn tài chính. Vấn đề nằm ở cách chúng ta quản lý dòng tiền và thói quen chi tiêu.
Một chiếc thẻ tín dụng có thể giúp bạn tận dụng thời gian miễn lãi, nhận nhiều ưu đãi và xây dựng lịch sử tín dụng tốt. Nhưng nếu thiếu kế hoạch, chính công cụ này cũng có thể khiến bạn phải trả những khoản lãi và phí không đáng có.
Tôi luôn xem thẻ tín dụng là một công cụ hỗ trợ quản lý tài chính, chứ không phải là nguồn tiền để chi tiêu vượt quá khả năng của mình. Tuy nhiên, tôi chưa làm được điều này khi còn trẻ, tôi chỉ nhận ra sau khi đã trải qua quá nhiều giai đoạn thiếu ổn định tài chính cá nhân khi sử dụng thẻ sai cách.
Kết Luận
Thẻ tín dụng không xấu. Ngược lại, đây là một trong những công cụ tài chính rất hữu ích nếu được sử dụng đúng cách.
Hãy xây dựng cho mình những thói quen tốt:
- Thanh toán đúng hạn.
- Không chi tiêu vượt khả năng.
- Theo dõi sao kê thường xuyên.
- Lập kế hoạch trước khi mua sắm.
- Sử dụng thẻ như một công cụ quản lý tài chính.
Những thay đổi nhỏ hôm nay có thể giúp bạn tiết kiệm rất nhiều tiền và xây dựng một nền tảng tài chính vững chắc trong tương lai.
